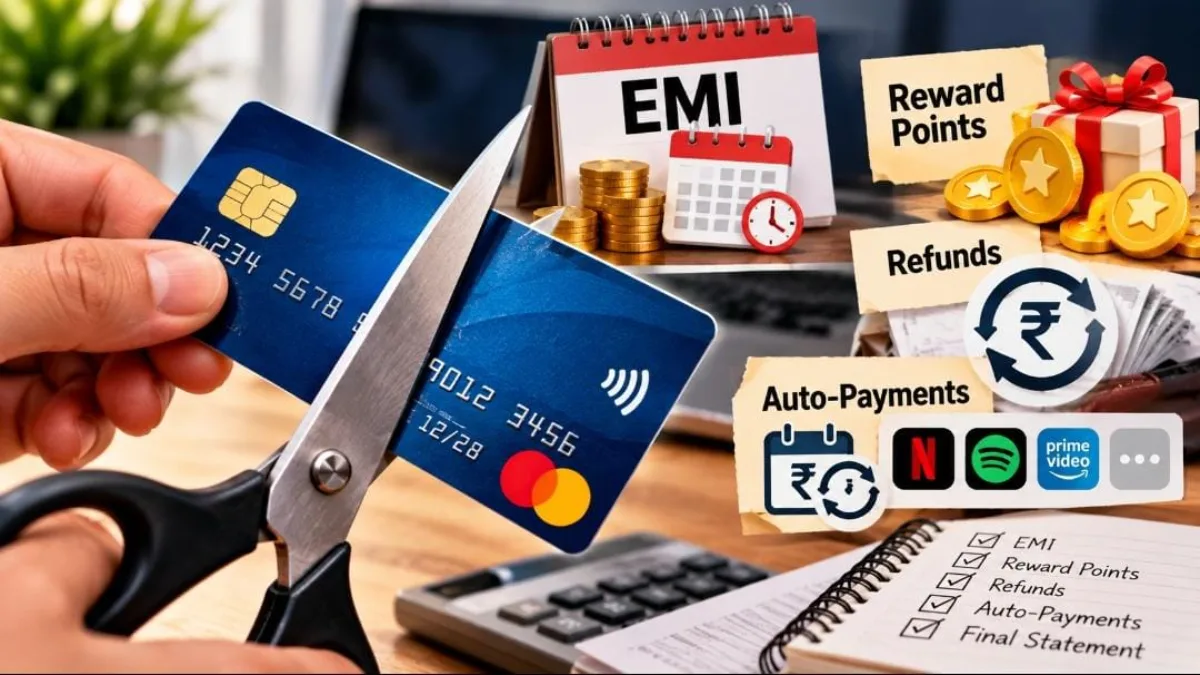
(Credit Card) ক্রেডিট কার্ড বন্ধ করার সিদ্ধান্ত নিলেই যে কার্ডের সঙ্গে যুক্ত সমস্ত আর্থিক দায় একসঙ্গে শেষ হয়ে যাবে, এমনটা কিন্তু নয়। সক্রিয় EMI, বকেয়া টাকা, রিওয়ার্ড পয়েন্ট, পেন্ডিং রিফান্ড কিংবা অটো-পেমেন্ট—কার্ড বন্ধ করার আগে এই বিষয়গুলি যাচাই না করলে পরে সমস্যায় পড়তে পারেন গ্রাহকরা। তাই কার্ড ক্লোজ করার আগে কয়েকটি গুরুত্বপূর্ণ বিষয় জেনে রাখা জরুরি।
কার্ড বন্ধ হলেও EMI চলবে?
(Credit Card) কার্ড বাতিল হলেও সক্রিয় EMI-র বকেয়া সাধারণত মুছে যায় না। EMI স্কিমের শর্ত অনুযায়ী নির্ধারিত কিস্তি পরিশোধ করতে হবে। কোনও কোনও ক্ষেত্রে গ্রাহকের ব্যাঙ্ক অ্যাকাউন্টের সঙ্গে যুক্ত eNACH অটো-ডেবিটের মাধ্যমে কিস্তি কাটা চলতে পারে। তাই কার্ড ইস্যুকারী সংস্থার কাছে আগে থেকেই জেনে নিন কীভাবে EMI পরিশোধ হবে।
একসঙ্গে পুরো টাকা দিতে হতে পারে?
কিছু ক্ষেত্রে বাকি EMI-র মূল টাকা একসঙ্গে বিল করা হতে পারে। সেক্ষেত্রে প্রায় ৩ শতাংশ পর্যন্ত ফোরক্লোজার চার্জের সঙ্গে GST-ও যুক্ত হতে পারে। তবে ব্যাংক ও EMI স্কিম অনুযায়ী নিয়ম এবং চার্জ আলাদা হতে পারে। তাই (Credit Card) কার্ড বন্ধের আগে সঠিক ফোরক্লোজার অ্যামাউন্ট জেনে নেওয়া উচিত।
রিওয়ার্ড পয়েন্টও হারাতে পারেন
(Credit Card) কার্ড বন্ধ করলে অব্যবহৃত রিওয়ার্ড পয়েন্ট নষ্ট হয়ে যেতে পারে। কিছু রিওয়ার্ড প্রোগ্রামে নির্দিষ্ট সময়ের মধ্যে পয়েন্ট ব্যবহার করার সুযোগ দেওয়া হয়, আবার কোথাও সঙ্গে সঙ্গেই তা বাতিল হয়ে যেতে পারে। তাই কার্ড ক্লোজ করার আগে পয়েন্ট রিডিম করে নেওয়াই নিরাপদ।
রিফান্ড ও অটো-পেমেন্ট ভুলবেন না
পেন্ডিং রিফান্ড বা কোনও ডিসপিউট থাকলে তা আগে যাচাই করুন। (Credit Card) কার্ড বন্ধের পর রিফান্ড এলে টাকা ব্যাঙ্ক অ্যাকাউন্টে পেতে ইস্যুকারী সংস্থার সঙ্গে যোগাযোগ করতে হতে পারে। পাশাপাশি OTT সাবস্ক্রিপশন, বিমার প্রিমিয়াম-সহ সমস্ত পুনরাবৃত্তিমূলক লেনদেন অন্য কার্ড বা অ্যাকাউন্টে সরিয়ে নিন।
সবশেষে, কার্ড বন্ধের পর শেষ স্টেটমেন্ট ও ক্লোজার কনফার্মেশন অবশ্যই সংরক্ষণ করুন। ভবিষ্যতে কোনও সমস্যা তৈরি হলে এই নথিই প্রমাণ হিসেবে কাজে আসতে পারে।
কিনতে হবে না স্টোরেজ, এই এক ট্রিকে এক মুহূর্তে খালি করুন Gmail