কুশল চক্রবর্তী
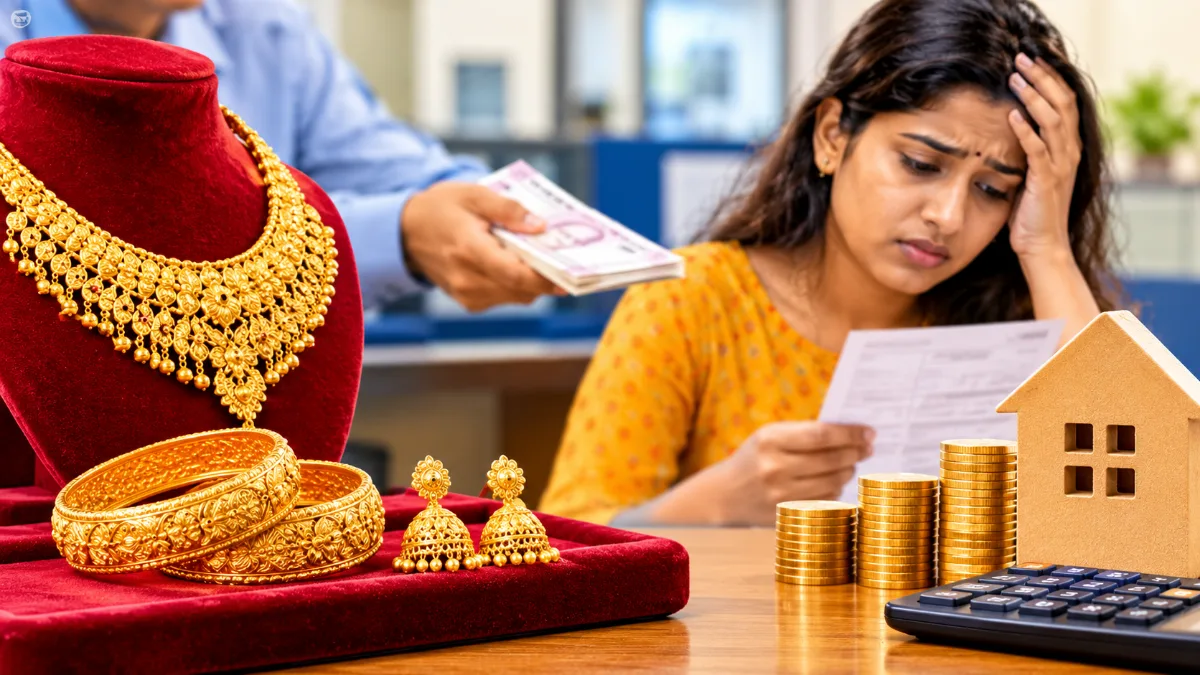
বিগত বেশ কয়েক বছর ধরেই যেন সোনা গচ্ছিত রেখে ঋণ দেওয়া নিয়ে ব্যাঙ্ক আর এনবিএফসি-র মধ্যে প্রতিযোগিতা চলছিল। সংবাদমাধ্যমে সমাজের আকর্ষণীয় চরিত্রের মাধ্যমে এই ঋণ নেওয়ার বিজ্ঞাপনের বাড়বাড়ন্ত দেখা যাচ্ছিল। সদ্য প্রকাশিত একটি রিপোর্ট বলছে, এই স্বর্ণঋণ নিয়ে তা শোধ না দেওয়ার প্রবণতা দিন দিন বাড়ছে। (Gold Loan Default in India)
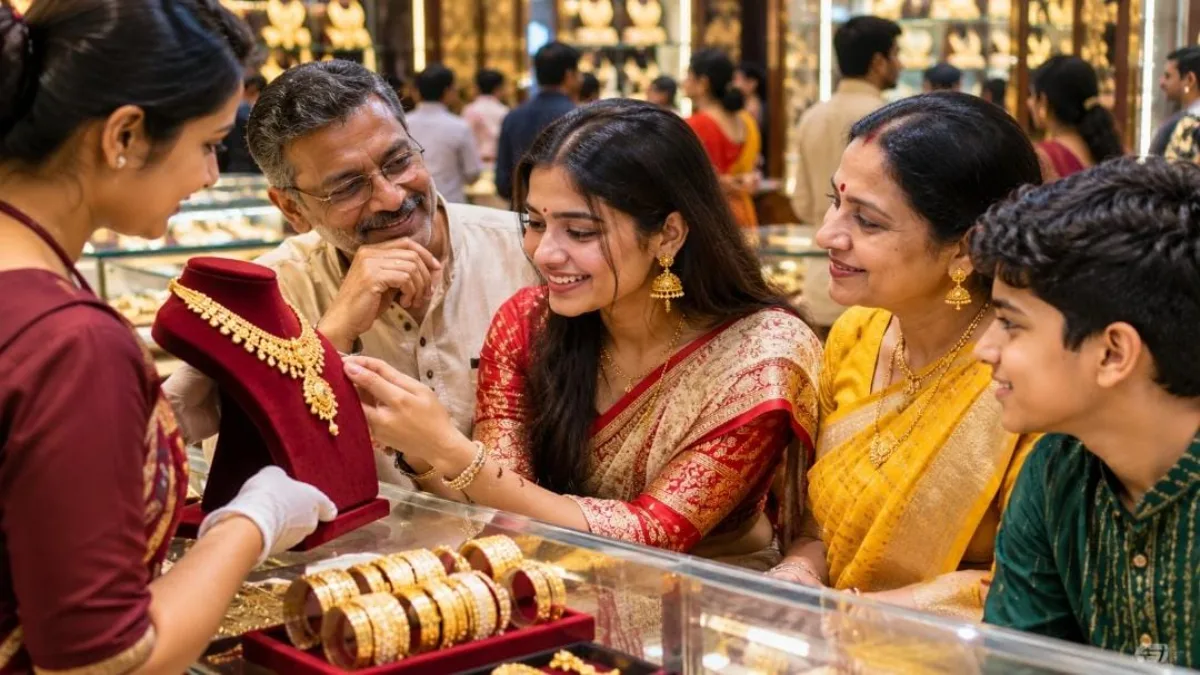
ইতিহাস ঘাঁটলে দেখা যাবে এক সময় সমাজে এই “স্বর্ণঋণ” নেওয়াটা ভালো চোখে দেখা হতো না। এমনকি বলা হত, যারা তাদের সামর্থের শেষ সীমায় পৌঁছে যায় তাঁরাই বাড়ির স্বর্ণ গচ্ছিত রেখে ঋণ নেয়। আসলে সে সময় সোনাকে স্ত্রীধন হিসাবেই সমাজে দেখা হতো। সময় পাল্টেছে, সরকারের তরফে প্রচারও হয়েছে। সোনার মত দামি সম্পত্তি ঘরে না রেখে তা কাজে লাগাবার কথা উঠে এসেছে। কিন্তু ভারতের মতো বিশাল দেশে এখনও নারী সমাজের কাছে সোনা থেকে গেছে তাদের শেষ সময়ের সম্বল হিসেবে।
সদ্য প্রকাশিত এক রিপোর্টে বলা হচ্ছে, দিনের পর দিন এই স্বর্ণঋণ নানা ভোগ্যপণ্যের চাহিদা বাড়ালেও, একই সোনা দিয়ে বার বার ঋণ নেওয়ার প্রবণতা বেড়েছে। এর অন্যতম কারণ সোনার বাজার মূল্যের মারাত্মক রকম ওঠা নামা। ব্যাঙ্কগুলোতে স্বর্ণঋণের পরিমাণ বেড়েছে গত বছরের তুলনায় ৮৩%। এই ঋণের পরিমাণ এসে দাঁড়িয়েছে ২২.৫ লক্ষ কোটি টাকায়। প্রায় ৫.৫ কোটি লোক এই স্বর্ণঋণ নিয়েছে। কিন্তু তার সঙ্গেই বেড়েছে ঠিক সময়ে ঋণ শোধ না দেওয়ার প্রবণতা। কারণ দেখা গেছে ২৭% ঋণ গ্রহীতার চারটের বেশি স্বর্ণঋণ রয়েছে। তবেই বুঝুন তাঁরা এই ঋণ শোধ ঠিক সময়ে দেবে কীভাবে। (Gold Loan Default in India)
শুধু ভারতের বাণিজ্যিক ব্যাঙ্কগুলোই নয়, শ্রীরাম ফিনান্স, মুথুট ফিনান্স, বাজাজ ফিনান্স সবার ক্ষেত্রেও দেখা গেছে ঋণ গ্রহীতাদের ঋণ শোধ দিতে অপারক হওয়ার ব্যপারটা। এই সব ঋণগ্রহীতাদের সঙ্গে কথা বলে দেখা গেছে, অনেক ক্ষেত্রেই এই ঋণ গ্রাহককে নিতে হয়েছে অন্য ঋণ শোধ করতে। অন্য দিকে আবার মল্লপুরম ফিনান্স বলছে, তারা দেখেছে কম সময়ের জন্য যারা সোনা বন্ধক রেখে ঋণ নিচ্ছে তাদের মধ্যে প্রবণতা থাকছে দামি ভোগ্যপণ্যের কেনার প্রতি ভালোবাসা। এমনকি দেখা গেছে যে উচ্চ মূল্যের মোবাইল ফোন কেনার জন্য সোনার গয়না বন্ধক দিচ্ছে তরুণ প্রজন্ম।
দেখা যাচ্ছে, প্রতি পাঁচজন স্বর্ণঋণ গ্রহীতার মধ্যে এক জন জেনজি বা ১৯৯০ এর পরে জন্মানো ছেলে বা মেয়ে। প্রশ্ন হচ্ছে আগে যারা স্বর্ণঋণ নিত তাদের প্রায় সবারই বয়স থাকত বেশি। কারণ তাঁরা হয় নিজের বা স্ত্রীর গয়না বন্ধক রেখে খুব দরকারেই এই ঋণ নিতেন। ২০০০ সালের আগে ব্যাঙ্ক যেহেতু ভোগ্যপণ্যের জন্য সাধারণত ঋণ দিত না, তখন খুব দরকার পড়লেই স্বর্ণঋণ নিত মানুষেরা। কিন্তু এই যে ২০% স্বর্ণঋণ যুব সমাজের ছেলে মেয়েরা নিচ্ছে তাতে কি চিন্তার কারণ থাকছে না? (Gold Loan Default in India)
কলকাতার একটি রাষ্ট্রায়ত্ত ব্যাঙ্কে দেখা গেল একজন মধ্য বয়স্ক মহিলা স্বর্ণ গচ্ছিত রেখে ঋণ নেওয়ার পর, অতি দ্রুত তাঁকে টাকাটা দিতে বলছে। জানা গেল এই ঋণের টাকাটা তাঁকে নিতে হচ্ছে বাবার চিকিৎসার জন্য, যিনি কি না এখন হাসপাতালে আছেন। ব্যাঙ্কের কাছে স্বর্ণঋণ অনেক বেশী নিরাপদ ঋণ, এই ঋণের টাকা ভোগ্যপণ্যের চাহিদা বাড়ালে সরকারের ঘরে আসে আরও বেশী জিএসটি। তা হয়তো সরকারকে “নানা কাজে” অর্থের আনুকূল্য দেখাতে সাহায্য করে। কিন্তু নিম্নমধ্যবিত্ত আর মধ্যবিত্ত মানুষগুলোর জীবনে নেমে আসে ঋণের দায়। তাদের নিয়ে কি সরকারের চিন্তা করা প্রয়োজনীয় হয়ে পড়ে না? মনে রাখতে হবে দিপাবলীর আকর্ষণীয় আলোকসজ্জা আর আতশবাজিও কিন্তু আজ পরিবেশের চিন্তার কারণ হয়ে উঠেছে।